Aide simulateur investissement locatif
Données
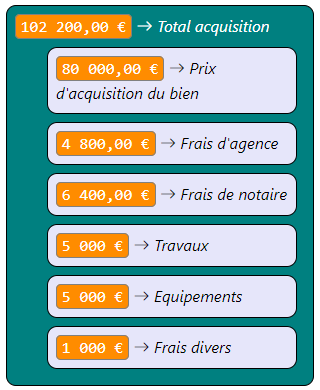
Le prix total de l'acquisition est calculé en additionnant tous les frais engagés
: prix d'acquisition du bien, frais d'agence (entre 3% et 10% du prix
d'acquisition), frais de notaire (environ 8% du prix d'acquisition), travaux,
équipements, frais divers.
Total acquisition (€) =
	Prix d'acquisition du bien (€)
	+ Frais d'agence (€)
	+ Frais de notaire (€)
	+ Travaux (€)
	+ Équipements (€)
	+ Frais divers (€)
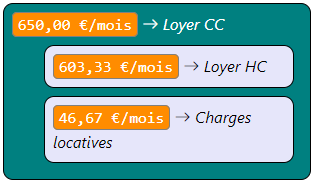
Le loyer charges comprises mensuel s'obtient à partir du loyer hors charges
mensuel, auquel on ajoute les charges locatives mensuelles (en moyenne 70% des
charges de copropriété mensuelles).
Loyer CC (€/mois) =
	Loyer HC (€/mois)
	+ Charges locatives (€/mois)
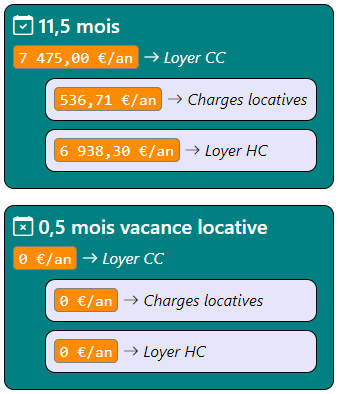
Pour une projection annuelle, il faut tenir compte de la vacance locative : il
s'agit des périodes dans lesquelles le bien reste non loué, autrement dit les
périodes entre le départ d'un ancien locataire et l'arrivée d'un nouveau
locataire. En moyenne il faut compter 0,5 mois de vacance locative par an.
Loyer CC (€/an) =
	Loyer CC (€/mois)
	* [12 - Vacance locative (mois)]
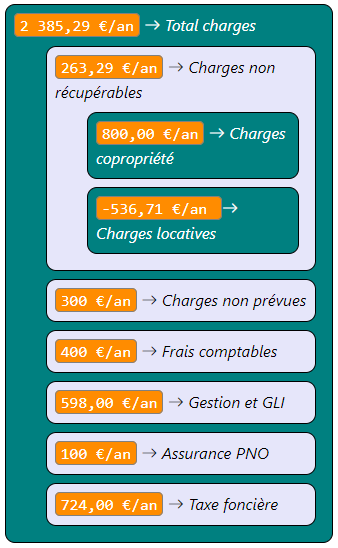
Pour le montant total des charges on prend en compte tous les frais : les charges
non récupérables (obtenues en soustrayant les charges locatives des charges de
copropriété), les charges non prévues (en moyenne 300 € par an), les frais
comptables (en moyenne 400 € par an), les frais de gestion et d'assurance GLI
(entre 4% et 10% du loyer charges comprises), l'assurance PNO (entre 50 € et
150 € par an), la taxe foncière (valeur locative * 12 * 50% * 20%).
Total charges (€/an) =
	Charges non récupérables (€/an)
	+ Charges non prévues (€/an)
	+ Frais comptables (€/an)
	+ Gestion et GLI (€/an)
	+ Assurance PNO (€/an)
	+ Taxe foncière (€/an)
Le montant du prêt immobilier s'obtient en enlevant l'apport personnel du montant
total de l'acquisition.
Prêt (€) =
	Total acquisition (€)
	- Apport (€)
On calcule la mensualité du prêt immobilier avec la formule VPM basée sur des
remboursements constants et le taux hors assurance.
Mensualité prêt (€/mois) =
	VPM[Taux hors assurance (%), Durée (mois), Prêt (€)]
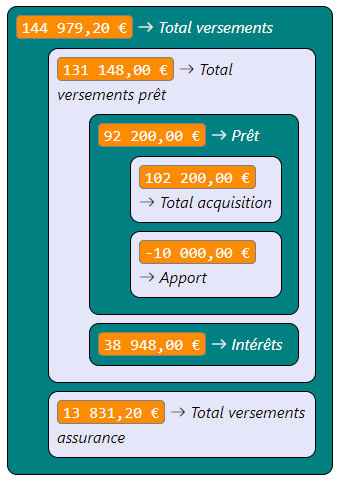
Le montant total des versements pour le prêt immobilier est calculé en multipliant
la mensualité du prêt immobilier par la durée totale du prêt en mois.
Total versements prêt (€) =
	Mensualité prêt (€/mois)
	* Durée (mois)
Les intérêts bancaires représentent la différence entre le montant total des
versements pour le prêt immobilier et le montant du prêt immobilier.
Intérêts (€) =
	Total versements prêt (€)
	- Prêt (€)
On calcule la mensualité de l'assurance emprunteur en multipliant le montant du
prêt immobilier par le taux de l'assurance et en divisant par 12.
Mensualité assurance (€/mois) =
	Prêt (€)
	* Taux assurance (%)
	/ 12
Le montant total des versements pour l'assurance emprunteur est calculé en
multipliant la mensualité de l'assurance emprunteur par la durée totale du prêt en
mois.
Total versements assurance (€) =
	Mensualité assurance (€/mois)
	* Durée (mois)
Le revenu imposable suivant le régime micro-BIC représente la moitié du loyer
charges comprises annuel.
Revenu imposable (micro-BIC) (€/an) =
	Loyer CC (€/an)
	* 50%
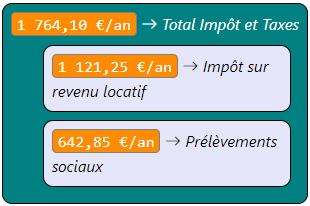
L'impôt sur le revenu locatif est calculé en appliquant le taux d'imposition au
revenu imposable.
Impôt sur revenu locatif (€/an) =
	Revenu imposable (micro-BIC) (€/an)
	* Taux imposition (%)
À s'ajoute les prélèvements sociaux, qui représentent 17,2% du revenu imposable.
Prélèvements sociaux (€/an) =
	Revenu imposable (micro-BIC) (€/an)
	* 17,2%
Indicateurs
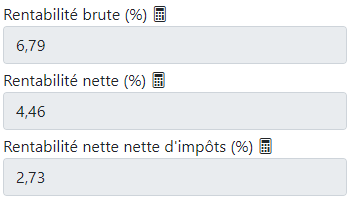
Le taux de la rentabilité brute est calculé en divisant le loyer hors charges
annuel par le prix total de l'acquisition.
Rentabilité brute (%) =
	Loyer HC (€/an)
	/ Total acquisition (€)
Pour obtenir le taux de la rentabilité nette, on retire du loyer hors charges
annuel le montant total des charges et on divise le montant obtenu par le prix
total de l'acquisition.
Rentabilité nette (%) =
	[Loyer HC (€/an)
		- Total charges (€/an)]
	/ Total acquisition (€)
Pour le taux de la rentabilité nette nette d'impôts, on retire du loyer hors
charges annuel le montant total des charges, ainsi que le montant total des impôts
et des taxes et on divise le montant obtenu par le prix total de l'acquisition.
Rentabilité nette nette d'impôts (%) =
	[Loyer HC (€/an)
		- Total charges (€/an)
		- Total Impôt et Taxes (€/an)]
	/ Total acquisition (€)
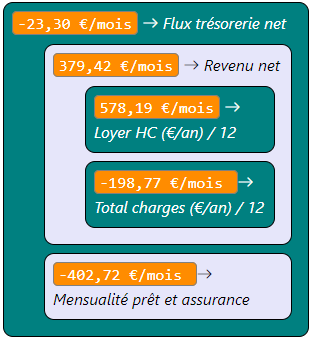
Le revenu net par mois représente la différence entre l'équivalent mensuel des
charges annuelles et l'équivalent mensuel du loyer hors charges annuel.
Le flux de trésorerie net mensuel (le cash-flow) s'obtient en soustrayant les mensualités du prêt immobilier et de l'assurance emprunteur du revenu net par mois.
Revenu net (€/mois) =
	Loyer HC (€/an) / 12
	- Total charges (€/an) / 12
On utilise le montant équivalent
mensuel à la place du montant mensuel pour tenir compte de la vacance locative.
Le flux de trésorerie net mensuel (le cash-flow) s'obtient en soustrayant les mensualités du prêt immobilier et de l'assurance emprunteur du revenu net par mois.
Flux trésorerie net mois (€/mois) =
	Revenu net (€/mois)
	- Mensualité prêt et assurance (€/mois)
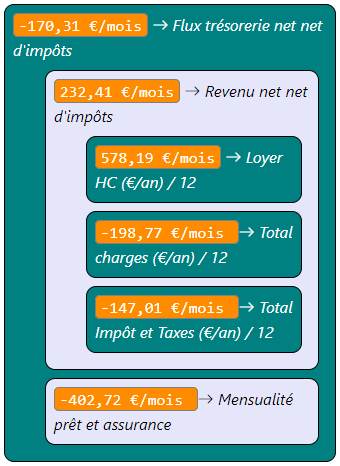
On détermine les montants dits 'net net d'impôts' en soustrayant l'impôt sur le
revenu locatif et les prélèvements sociaux.
Revenu net net d'impôts (€/mois) =
	Loyer HC (€/an) / 12
	- Total charges (€/an) / 12
	- Total Impôt et Taxes (€/an) / 12
Flux trésorerie net net d'impôts (€/mois) =
	Revenu net net d'impôts (€/mois)
	- Mensualité prêt et assurance (€/mois)
Le statut LMNP (Loueur en Meublé Non Professionnel) permet d'utiliser deux régimes
: réel ou micro-BIC. Le plus souvent, on commence avec un régime réel qui permet
de réduire, voire annuler, le revenu imposable et, par conséquent, les impôts. Au
bout de plusieurs années, on passe au régime micro-BIC car le calcul du montant
imposable devient plus favorable avec ce régime.
Pour simplifier, on considère qu'avec le régime réel on ne paie pas d'impôts. Le bilan du régime réel est donc calculé en multipliant le flux de trésorerie net mensuel par le nombre total de mois du régime réel.
Pour simplifier, on considère qu'avec le régime réel on ne paie pas d'impôts. Le bilan du régime réel est donc calculé en multipliant le flux de trésorerie net mensuel par le nombre total de mois du régime réel.
Bilan régime réel (€) =
	Flux trésorerie net (€/mois)
	* Nb mois régime réel (mois)
Pour obtenir le bilan du régime micro-BIC, on multiplie le flux trésorerie net net
d'impôts mensuel par la période restante jusqu'à la fin du prêt immobilier.
Bilan micro-BIC (€) =
	Flux trésorerie net net d'impôts (€/mois)
	* [Durée (mois) - Nb mois régime réel (mois)]
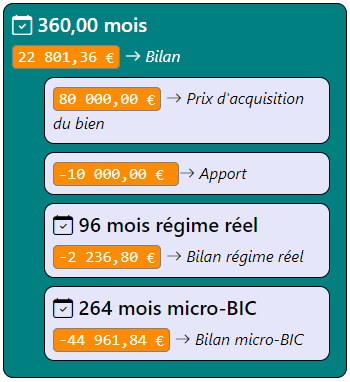
Pour le bilan final, on enlève l'apport du prix d'acquisition du bien et on ajoute
le bilan du régime réel et celui du régime micro-BIC.
Bilan (€) =
	Prix d'acquisition du bien (€)
	- Apport (€)
	+ Bilan régime réel (€)
	+ Bilan micro-BIC (€)